Le projet de loi n° 8800 concernant le budget 2027 (« projet de loi budgétaire ») et un projet de règlement grand-ducal (« projet de RGD ») prévoient de porter, sous condition, à 6% le taux d’amortissement accéléré des logements locatifs, à partir de l’année d’imposition 2026. Cet amortissement s’appliquerait notamment aux immeubles acquis ou constitués à partir du 1er janvier 2026, dont l’achèvement remonte à moins de six ans et dont la valeur amortissable à la date d’achèvement ne dépasse pas EUR 600 000.
En bref
Depuis 2021, un amortissement accéléré de 4% est prévu, sous conditions, pour les logements locatifs dont l’achèvement remonte à moins de cinq ans. Pour les immeubles inscrits à l’actif net investi d’une entreprise, il résulte de l’article 32ter de la loi concernant l’impôt sur le revenu (« LIR »). Il vise alors aussi bien les exploitants personnes physiques (bénéfice commercial, agricole et forestier, profession libérale) que les sociétés et autres organismes à caractère collectif soumis à l’impôt sur le revenu des collectivités (« IRC »). Pour les logements du patrimoine privé des personnes physiques, il résulte de l’article 106, alinéa 4 LIR et de son règlement grand-ducal d’application (« RGD »), qui le limite, depuis 2023, à deux immeubles, les autres étant amortis à 2%, sous réserve des dispositions transitoires. Un abattement immobilier spécial de 1%, sans pouvoir dépasser EUR 10 000, se rajoute, en vertu de l’article 129e LIR, lorsque l’amortissement accéléré de 4% s’applique.
Le projet de loi budgétaire et le projet de RGD porteraient ce taux à 6%. L’objectif, selon l’exposé des motifs, est d’« améliorer la rentabilité de l’investissement locatif, tout en empêchant que des prix croissants génèrent automatiquement des avantages fiscaux plus élevés ». D’où un plafond : le taux de 6% serait réservé aux logements dont la valeur amortissable à l’achèvement ne dépasse pas EUR 600 000. Le nouveau taux ne serait pas limité en nombre de logements. Au-delà du plafond, le taux de 4% resterait possible pour les acquisitions de 2026, puis ne serait plus ouvert pour celles réalisées à partir de 2027. Les régimes antérieurs sont maintenus par des dispositions transitoires, sous leurs conditions propres.
Le plafond de EUR 600 000
Le plafond s’apprécierait selon des règles communes aux deux textes :
Valeur à l’achèvement : pour un immeuble, il s’agit de la valeur qui se trouve à la base du calcul de l’amortissement à la date d’achèvement, donc hors terrain. Elle reste la référence en cas de rachat, quel que soit le prix payé, et l’acquéreur appliquerait le 6% à sa propre base d’amortissement.
Bien considéré dans son intégralité : lorsqu’un même bien est détenu en indivision, sa valeur n’est pas ventilée selon les quotes-parts pour apprécier l’éligibilité au nouveau régime.
Effet de seuil : si la valeur dépasse EUR 600 000, le taux de 6% serait exclu en totalité, et pas seulement sur la part qui dépasse le plafond. Le taux de 2% s’appliquerait dans ce cas.
Rénovations : le plafond ne s’applique pas au montant des travaux, mais au prix d’acquisition du bâtiment considéré dans son intégralité s’il a été acheté, ou à son prix de revient s’il a été construit par le propriétaire, tel que déterminé lors de l’acquisition ou de la construction. Pour l’appréciation du plafond, les travaux ne s’ajoutent pas à ce prix.
L’ancienneté s’apprécie au début de l’exercice d’exploitation en entreprise, et au 1er janvier de l’année d’imposition en patrimoine privé. En entreprise, l’amortissement accéléré reste exclu en cas d’amortissement séparé des parties constitutives de l’immeuble.
Acquisition ou construction d’un logement locatif à partir de 2026
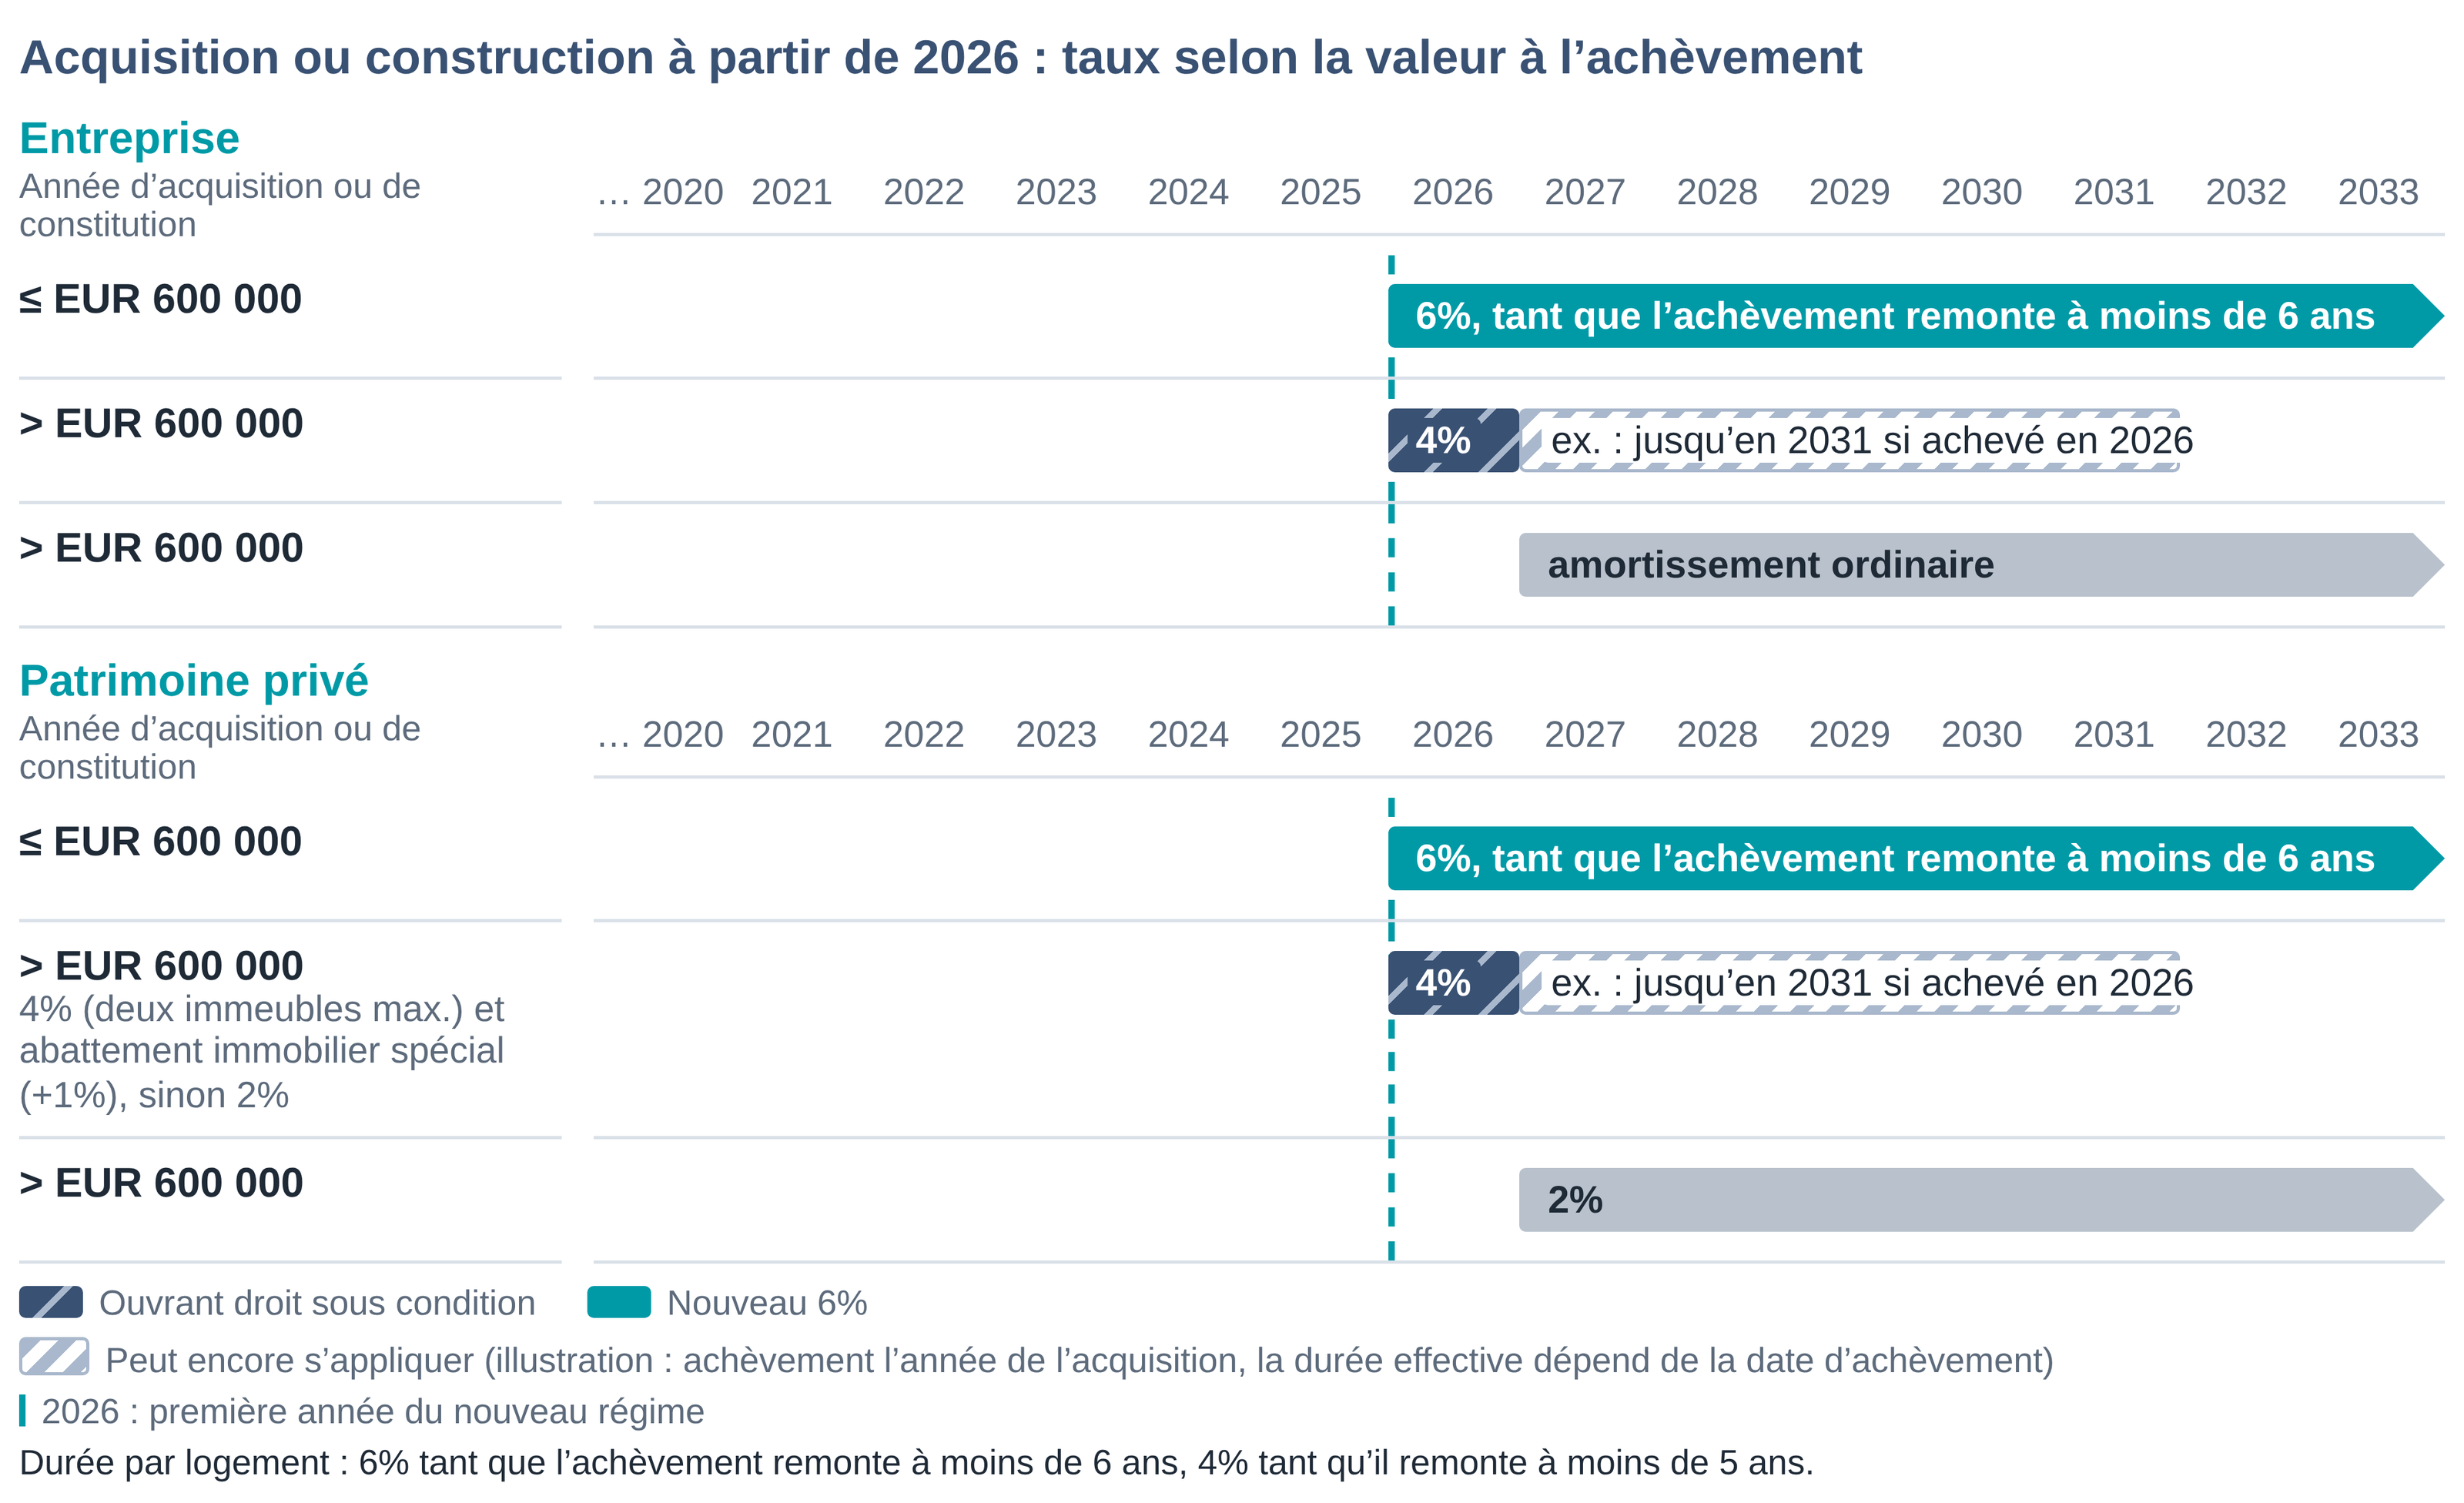
Lorsque le plafond concernant la valeur amortissable à l’achèvement est respecté, le taux de 6% s’appliquerait tant en entreprise qu’en patrimoine privé, chaque année où l’achèvement du logement remonte à moins de six ans. Le bénéfice du taux dépend de l’ancienneté du logement, et non du temps écoulé depuis son acquisition.
Au-delà du plafond, un logement acquis ou constitué en 2026 pourrait encore être amorti à 4% en entreprise si les conditions de ce taux sont réunies, notamment un achèvement remontant à moins de cinq ans. En patrimoine privé, il relèverait du taux de 4%, assorti de l’abattement immobilier spécial de 1%, dans les mêmes conditions et dans la limite de deux immeubles, et à défaut du taux de 2%.
Pour les acquisitions ou constitutions réalisées à compter du 1er janvier 2027, le taux de 4% ne serait plus ouvert : au-delà du plafond, seuls resteraient l’amortissement ordinaire selon la durée usuelle d’utilisation en entreprise et le taux de 2% en patrimoine privé.
Le taux de 6% n’ouvrirait pas droit à l’abattement immobilier spécial. En patrimoine privé, un logement acquis en 2026 au taux de 6% pourrait néanmoins compter dans la limite des deux immeubles éligibles au 4%.
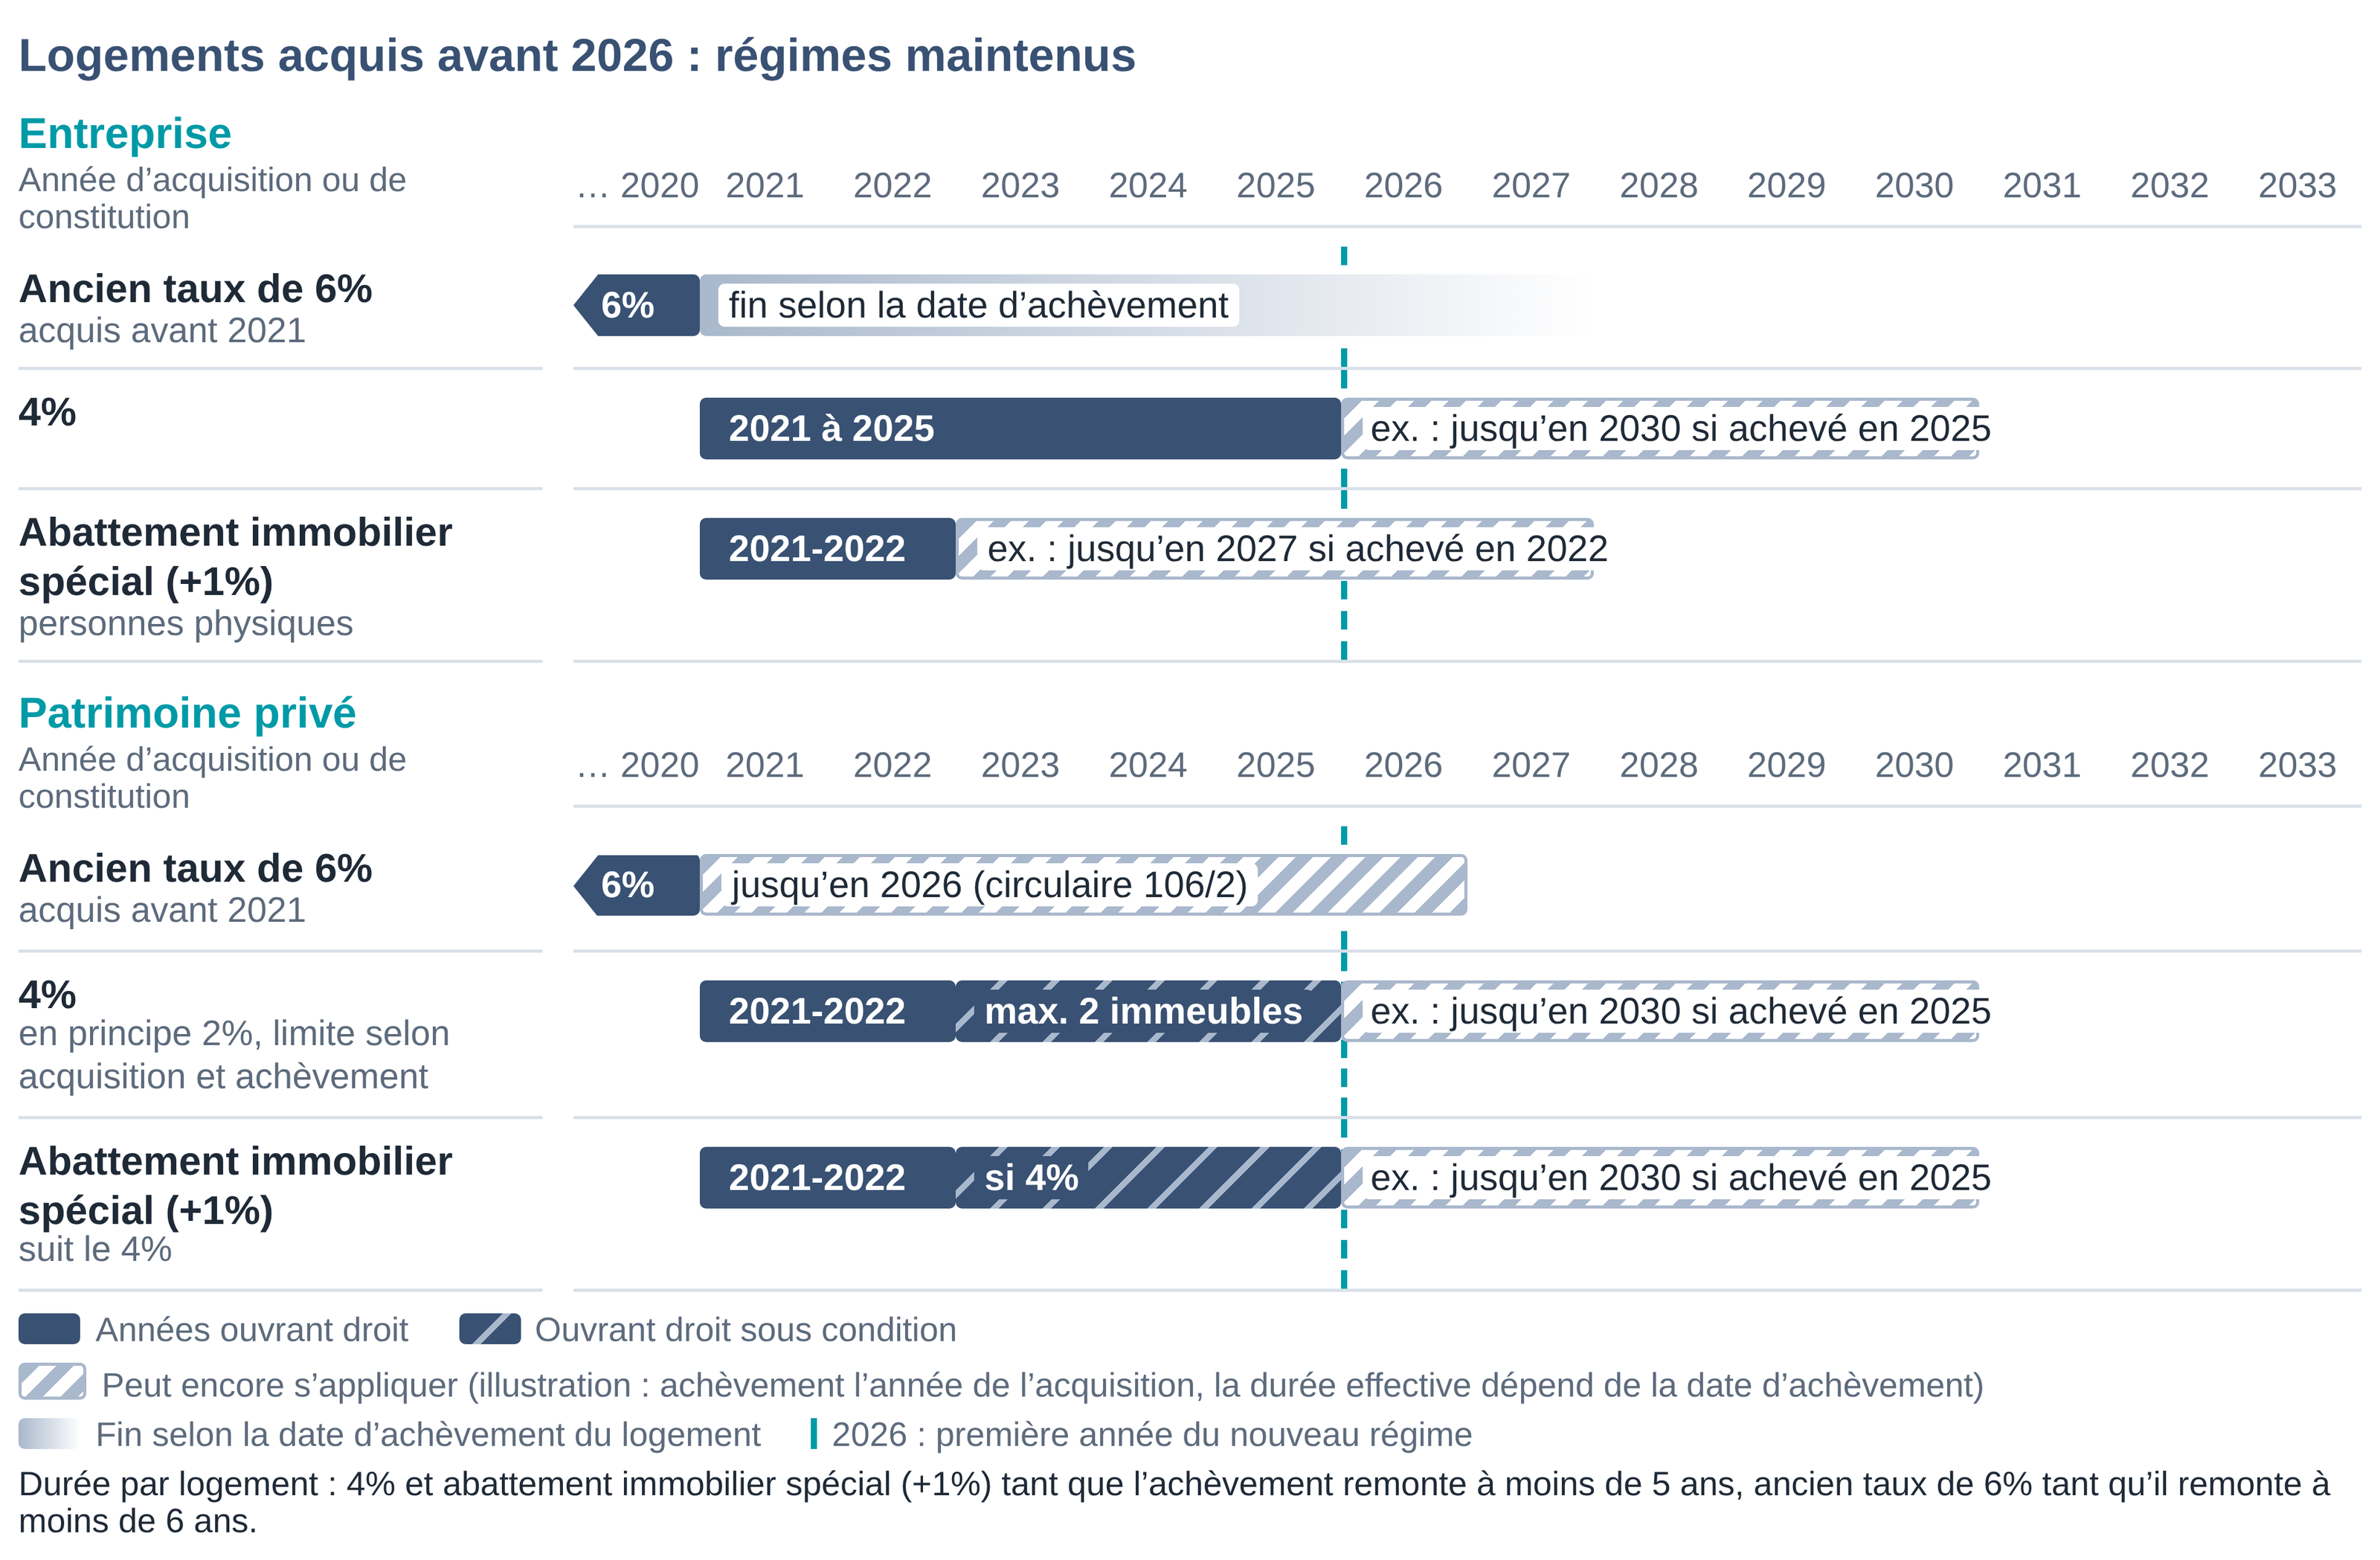
Logement locatif acquis avant 2026
Les régimes antérieurs restent applicables en vertu de dispositions transitoires, sous leurs conditions propres. Ces conditions dépendent à la fois de la date d’acquisition et de la date d’achèvement.
Le taux de 4% demeurerait applicable aux logements acquis ou constitués de 2021 à 2025, tant que leur achèvement remonte à moins de cinq ans (au début de l’exercice en entreprise).
En patrimoine privé, ce taux est limité depuis 2023 à deux immeubles par contribuable sur toute sa période d’assujettissement, sous réserve des règles propres à l’imposition collective. Les autres logements sont amortis à 2%.
En entreprise, une lecture littérale du texte proposé permettrait d’appliquer ensuite à ces logements le nouveau taux de 6% lorsque leur achèvement remonte, au début de l’exercice, à au moins cinq ans mais à moins de six ans, sous réserve notamment du respect du plafond de EUR 600 000. Le commentaire du projet n’envisage pas cette hypothèse, ce qui pourrait être précisée au cours de la procédure législative.
Les logements acquis avant 2021 conservent l’ancien taux de 6% tant que leur achèvement remonte à moins de six ans.
L’abattement immobilier spécial (art. 129e LIR) s’ajoute au taux de 4% pour les personnes physiques : 1% des bases amorties à 4%, au plus EUR 10 000 par an et par contribuable, accordé d’office. Il ne s’applique pas au 4% pratiqué sur des dépenses de rénovation. En entreprise, cet abattement ne concerne que les logements acquis ou constitués en 2021 ou en 2022 et ne bénéficie pas aux sociétés soumises à l’IRC.
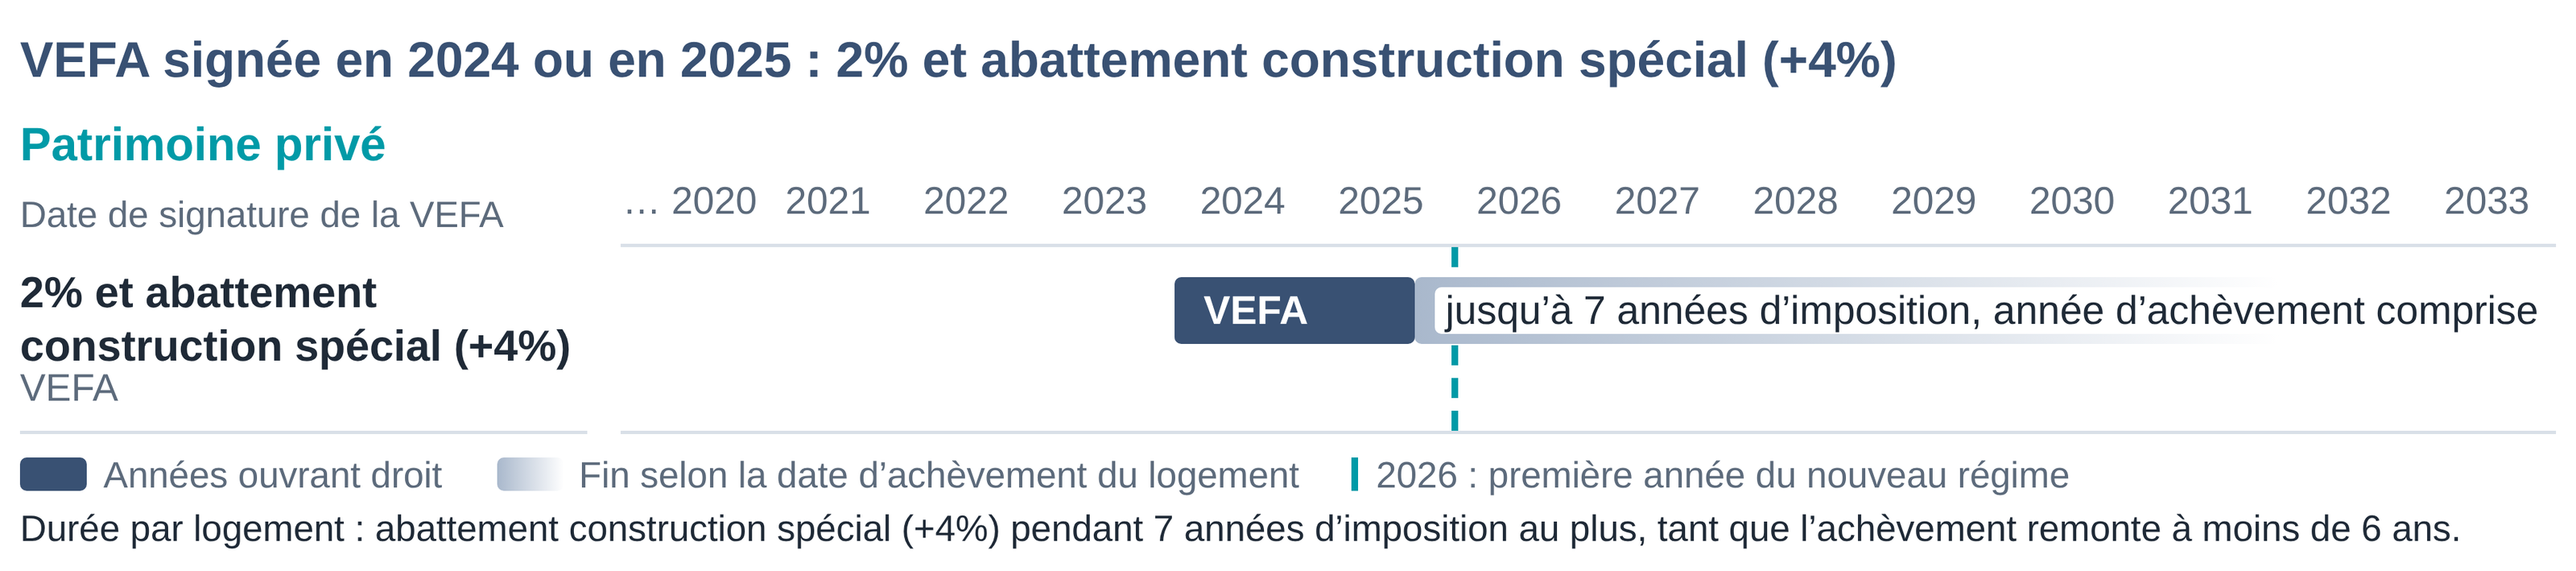
Logement locatif acquis en VEFA en 2024 ou en 2025 (patrimoine privé)
Les logements acquis par acte notarié de vente en état futur d’achèvement (« VEFA ») signé du 1er janvier 2024 au 30 septembre 2025 (sous conditions pour le dernier trimestre) resteraient hors du nouveau taux de 6%. Ils resteraient amortis à 2% et conserveraient l’abattement construction spécial (art. 129f LIR) : 4% des bases amorties à 2%, dans la limite d’un plafond annuel de EUR 250 000 par contribuable, pendant 7 années d’imposition au plus, année d’achèvement comprise, tant que l’achèvement remonte à moins de six ans. Ces logements ne comptent pas dans la limite des deux immeubles, et l’abattement ne se cumule pas avec l’art. 129e pour un même immeuble.
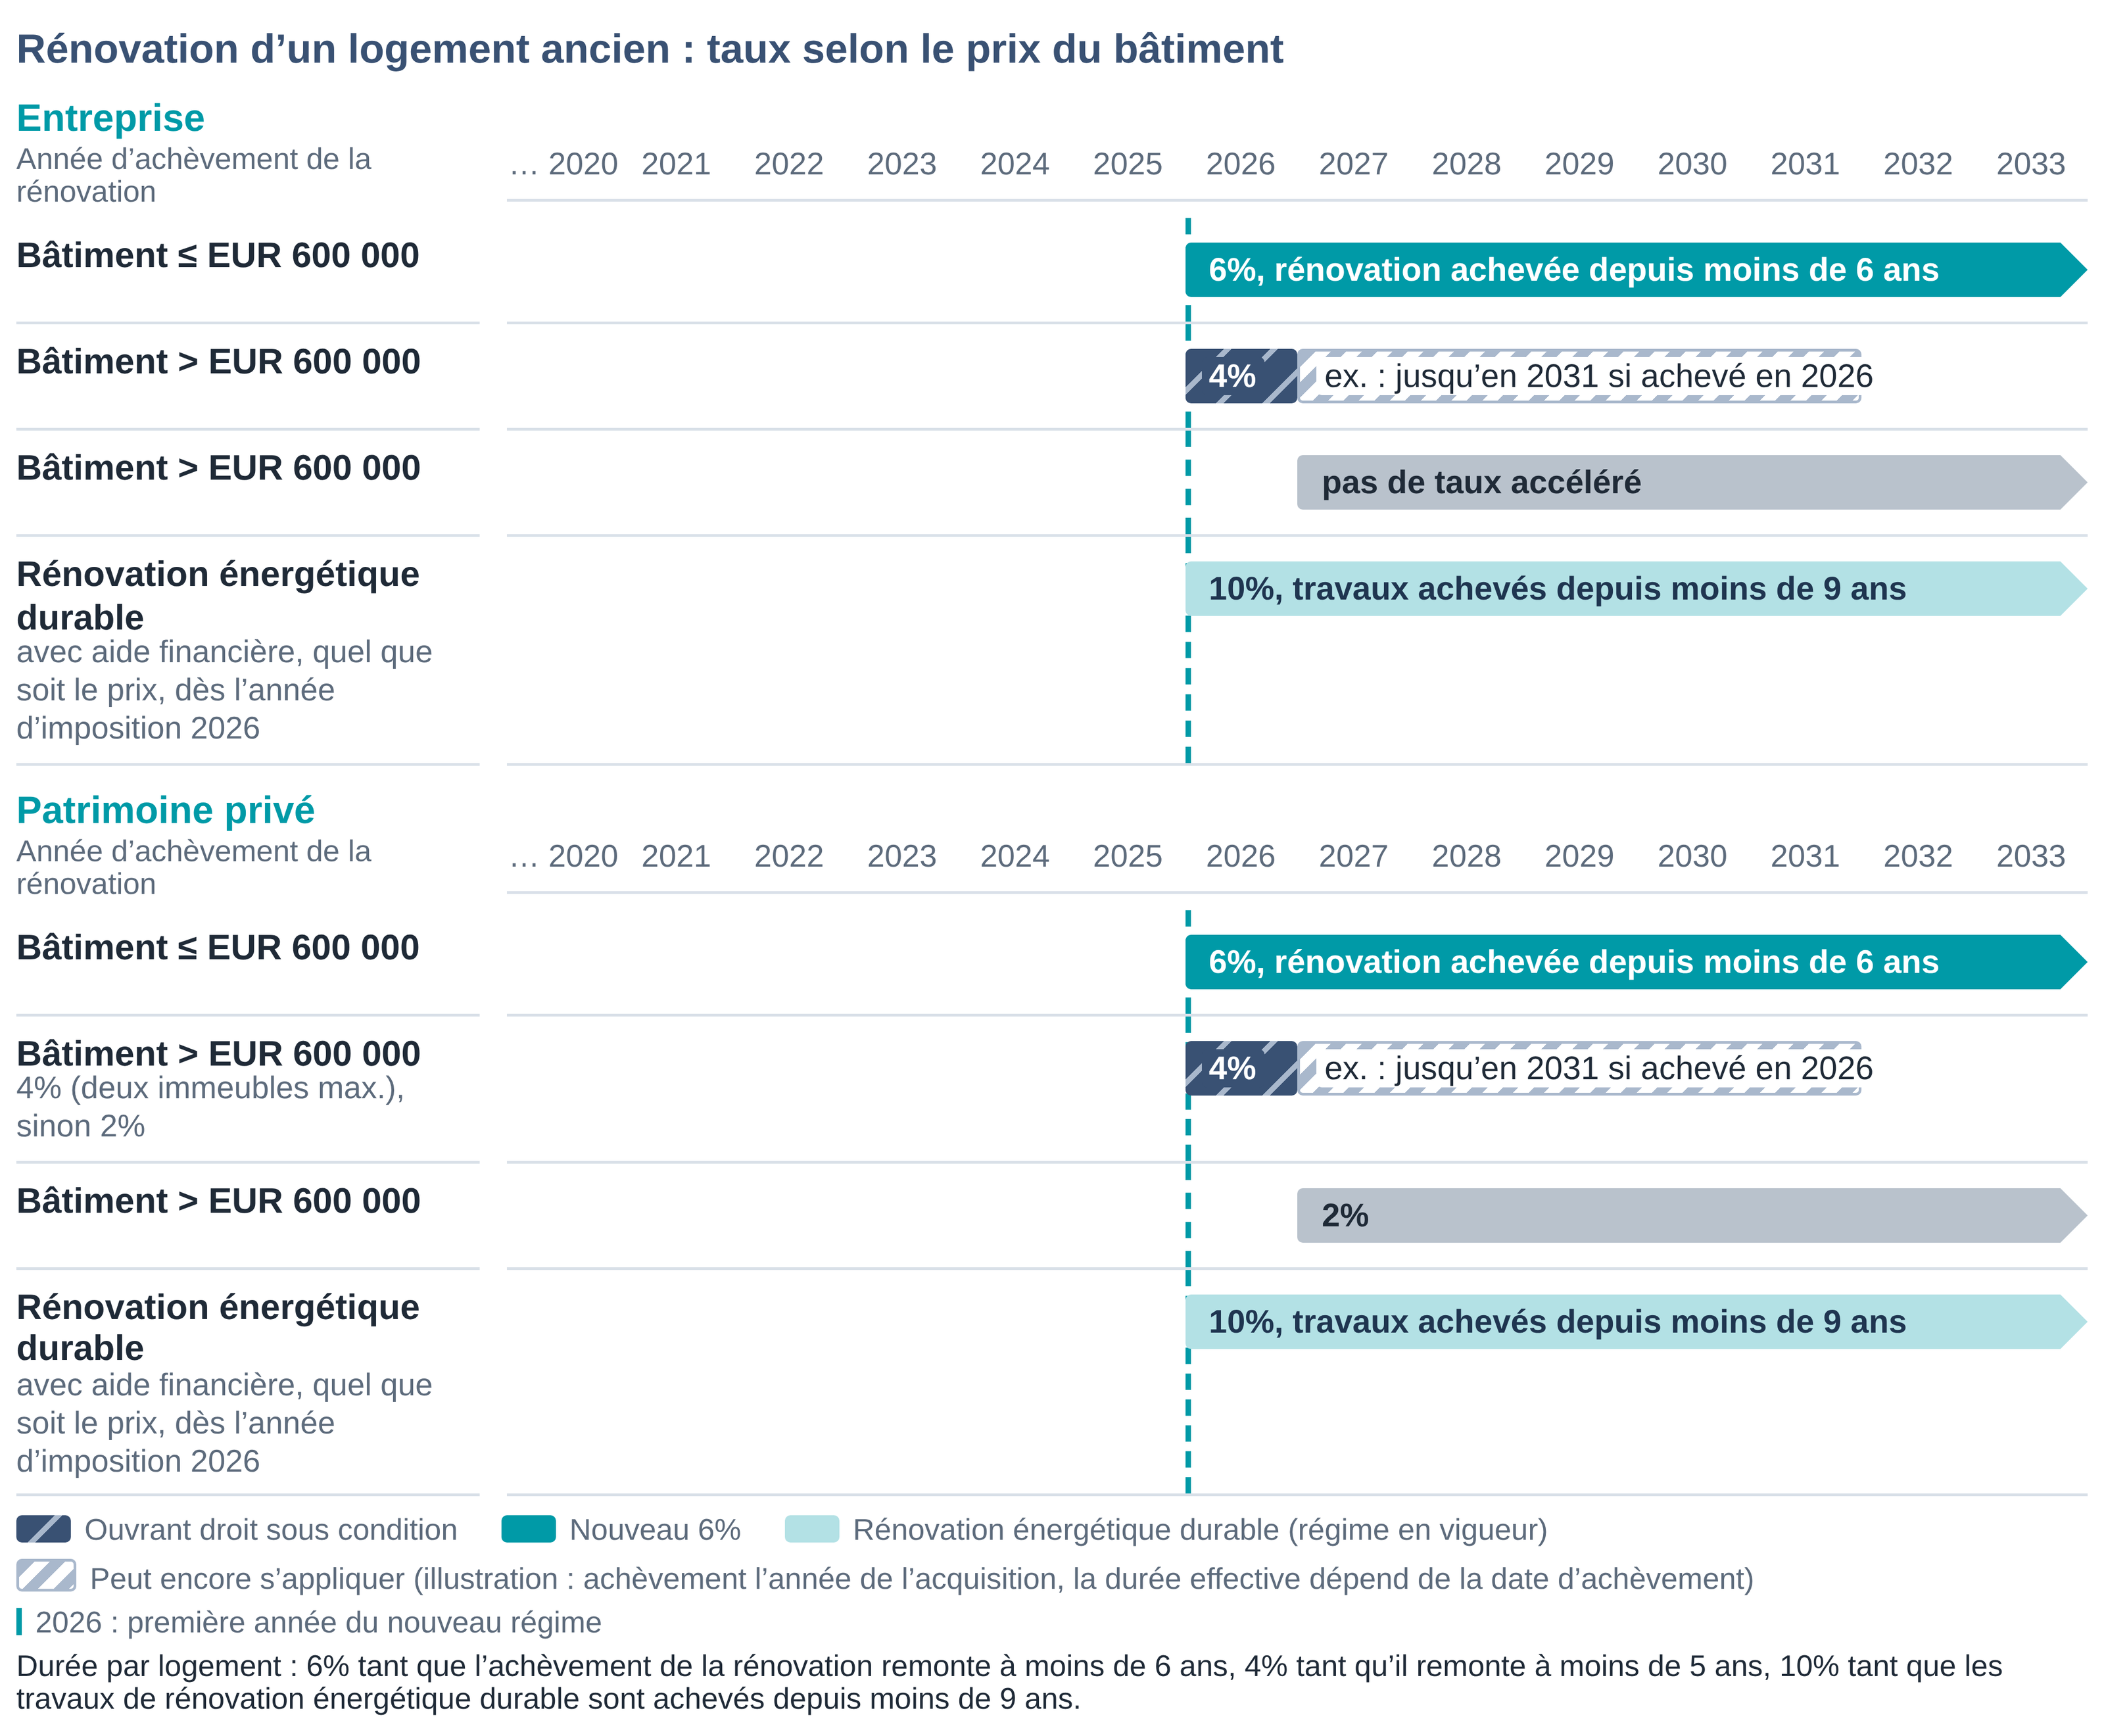
Rénovation d’un logement ancien
Rénovation ordinaire. Les dépenses d’investissement d’une rénovation achevée à partir de 2026 bénéficieraient du taux de 6% si elles dépassent 20% du prix du bâtiment (à l’exclusion des frais d’entretien et de réparation), si ce prix ne dépasse pas EUR 600 000 et tant que l’achèvement de la rénovation remonte à moins de six ans. Au-delà du plafond, une rénovation achevée en 2026 pourrait encore bénéficier du taux de 4% si ses conditions sont réunies, en entreprise comme en patrimoine privé. En patrimoine privé, ce taux reste toutefois limité à deux immeubles, le taux de 2% s’appliquant à défaut.
Lorsque le prix du bâtiment dépasse EUR 600 000, une rénovation ordinaire achevée à partir de 2027 ne bénéficierait plus d’aucun taux accéléré : l’amortissement ordinaire s’appliquerait en entreprise, et le taux de 2% en patrimoine privé, hors régime distinct de la rénovation énergétique durable.
Le taux de 6% resterait ouvert aux rénovations dont le bâtiment respecte le plafond, sous réserve des autres conditions du régime.
Rénovation énergétique durable : un régime distinct à 10%. Ce régime, déjà en vigueur, prévoit un taux de 10% à partir de l’année d’imposition 2026, contre 6% auparavant, en entreprise comme en patrimoine privé. Une aide financière au sens de l’article 4 de la loi modifiée du 23 décembre 2016 doit avoir été accordée, et l’achèvement des travaux doit remonter au 1er janvier de l’année d’imposition à moins de 9 ans.
Conclusion
Le projet de loi budgétaire et le projet de RGD prévoient l’application du nouveau régime à partir de l’année d’imposition 2026, sans date de fin. Ces projets doivent encore être adoptés avant d’entrer en vigueur.
En pratique, l’investisseur en bien immobilier locatif doit dorénavant connaître la valeur amortissable à l’achèvement pour tester son éligibilité au nouveau régime. Jusqu’à EUR 600 000 inclus, un logement acquis ou construit à partir de 2026 s’amortirait à 6% tant que son achèvement remonte à moins de six ans, contre 4% jusqu’ici. Le nouveau régime ne comporterait pas de limite quant au nombre de logements. 2026 serait également la dernière année d’acquisition ouvrant droit au taux de 4%. L’abattement immobilier spécial étant réservé aux logements amortis à ce taux, il ne serait plus ouvert pour les acquisitions réalisées à partir de 2027. Pour les logements déjà détenus, les régimes antérieurs sont maintenus par des dispositions transitoires, sous leurs conditions propres, et ces avantages s’éteindront au rythme de l’ancienneté de chaque bien.
Partager sur

